IHS Markit 曝光2018年手机ODM产业 vivo 为何没有一家 ODM 供应商?
知名市场研究机构 IHS Markit 发布了一份关于 2018 年全球智能手机 ODM(原始设计制造商)产业的报告,揭示了各大手机品牌与 ODM 厂商之间的合作格局。报告中最引人注目的看点之一,是 vivo 在 2018 年没有与任何一家 ODM 供应商合作,成为主流品牌中的“异类”。
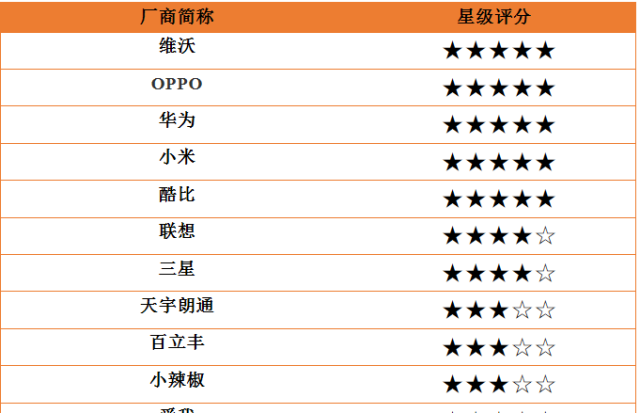
根据 IHS Markit 的数据,2018 年全球智能手机 ODM 出货量中,闻泰、华勤、龙旗、中诺等厂商占据了主要份额。它们为小米、华为(部分中低端机型)、联想、OPPO(部分机型)等品牌提供了大量产品设计与制造服务。例如,小米的 Redmi 系列中不少机型便由闻泰和华勤操刀,而华为的畅享系列也部分交由 ODM 厂商完成。
vivo 却完全不同于这些品牌。IHS Markit 明确指出,2018 年 vivo 所有智能手机产品均来自其自有的设计团队与自有工厂,没有委托任何一家 ODM 厂商进行设计或生产。这意味着,从旗舰的 NEX 系列、X 系列,到中低端的 Y 系列,全部由 vivo 自主完成研发与制造。
为何 vivo 如此“特立独行”?IHS Markit 分析师认为主要有几点原因:
第一,vivo 对产品品质与体验有着极强的控制欲。vivo 长期强调“以消费者为导向”的研发理念,尤其在拍照、音质、快充等核心卖点上,希望保持技术的独占性与一致性。如果交由 ODM 厂商,很难在千元机上也维持统一的品质标准。
第二,vivo 拥有强大的自有制造能力。vivo 在全球布局了多个自有生产基地,包括东莞、重庆、印度、印尼等地。其生产线自动化程度高,能够快速响应市场需求,同时保证产能与品控。这使得 vivo 不需要依赖外部 ODM 来补充产能。
第三,vivo 的渠道策略决定了不需要 ODM。vivo 长期深耕线下渠道,依托庞大的代理商与专卖店体系,能够精准预测销量并管理库存。而 ODM 模式往往需要品牌方对市场反应极快,但线下渠道的节奏相对可控,自研自产反而更有利于渠道利润与产品调性统一。
第四,利润与品牌溢价的考量。ODM 模式虽然能降低成本,但也会摊薄品牌自身的研发能力与差异化优势。vivo 通过自研自产,能够把更多利润留在内部,并持续投入影像芯片、微云台等核心技术,形成壁垒。
vivo 并非从未与 ODM 有过交集。在一些海外低端市场或特定运营商定制机型中,vivo 曾有过小规模的外包尝试,但在 2018 年这个关键年份,其主力出货机型全部为自研自产。IHS Markit 的报告也指出,这种策略让 vivo 在 ODM 盛行的中低端市场中保持了独特的品牌辨识度,但也意味着需要承担更高的研发与制造成本。
2018 年的手机 ODM 产业呈现“小米、华为、OPPO 积极拥抱,vivo 独自前行”的格局。vivo 没有一家 ODM 供应商,既是其制造实力的体现,也是其品牌战略的选择。这一策略在后续几年是否延续,又将如何影响其全球竞争格局,值得持续关注。
如若转载,请注明出处:http://www.zhiweivr.com/product/52.html
更新时间:2026-10-05 22:56:50